

¿Cómo osas hablar de algo tan grave (desintegración es una palabra muy fuerte), cuando ni siquiera vemos una crisis?
Los procesos de deterioro de un sistema suelen ser extremadamente lentos en sus inicios, con una suave “malignización” en su zona intermedia y explosivos en su fase final.
El sistema financiero mundial se encuentra entrando en esa fase final.
Hay que distinguir crisis pasajeras , donde el sistema sale fortalecido, crisis sistémicas, donde se producen los primeros daños estructurales y crisis definitivas, cuando los mecanismos que sostienen la recuperación de las crisis, comienzan a fallar de forma imparable.
Por supuesto, estamos hablando de periodos muy largos, décadas en muchos casos, con una dificultada añadida para detectar esos fallos estructurales , que impiden una reorganización del sistema, eliminando los puntos débiles y fortaleciendo el sistema financiero, una vez saneado.
En la crisis de 1973-1980, el sistema cambió. Se dejo el patrón oro y comenzó una etapa fructífera de dinero fiduciario, que permitía una expansión sin los límites asociados a la producción de oro. Las deudas podían crecer , apoyando la enorme expansión económica que se produjo durante muchos años y que finalmente, a principios de 1970, empezó a producir pequeñas grietas en el sistema vigente.
Después de ese fundamental cambio, durante al menos otros veinte años, la expansión creció de forma más o menos estable (con los problemas del crash de 1987, desaparición de la URSS y la crisis asiática del baht tailandés), hasta desembocar en una primera crisis seria , la burbuja punto.com.
Los tipos de interés subieron con rapidez y tras una breve pero intensa explosión de la burbuja tecnológica, los tipos descendieron con fuerza.
Aquí tienen este periodo, pero referido a los bonos a 10 años USA.
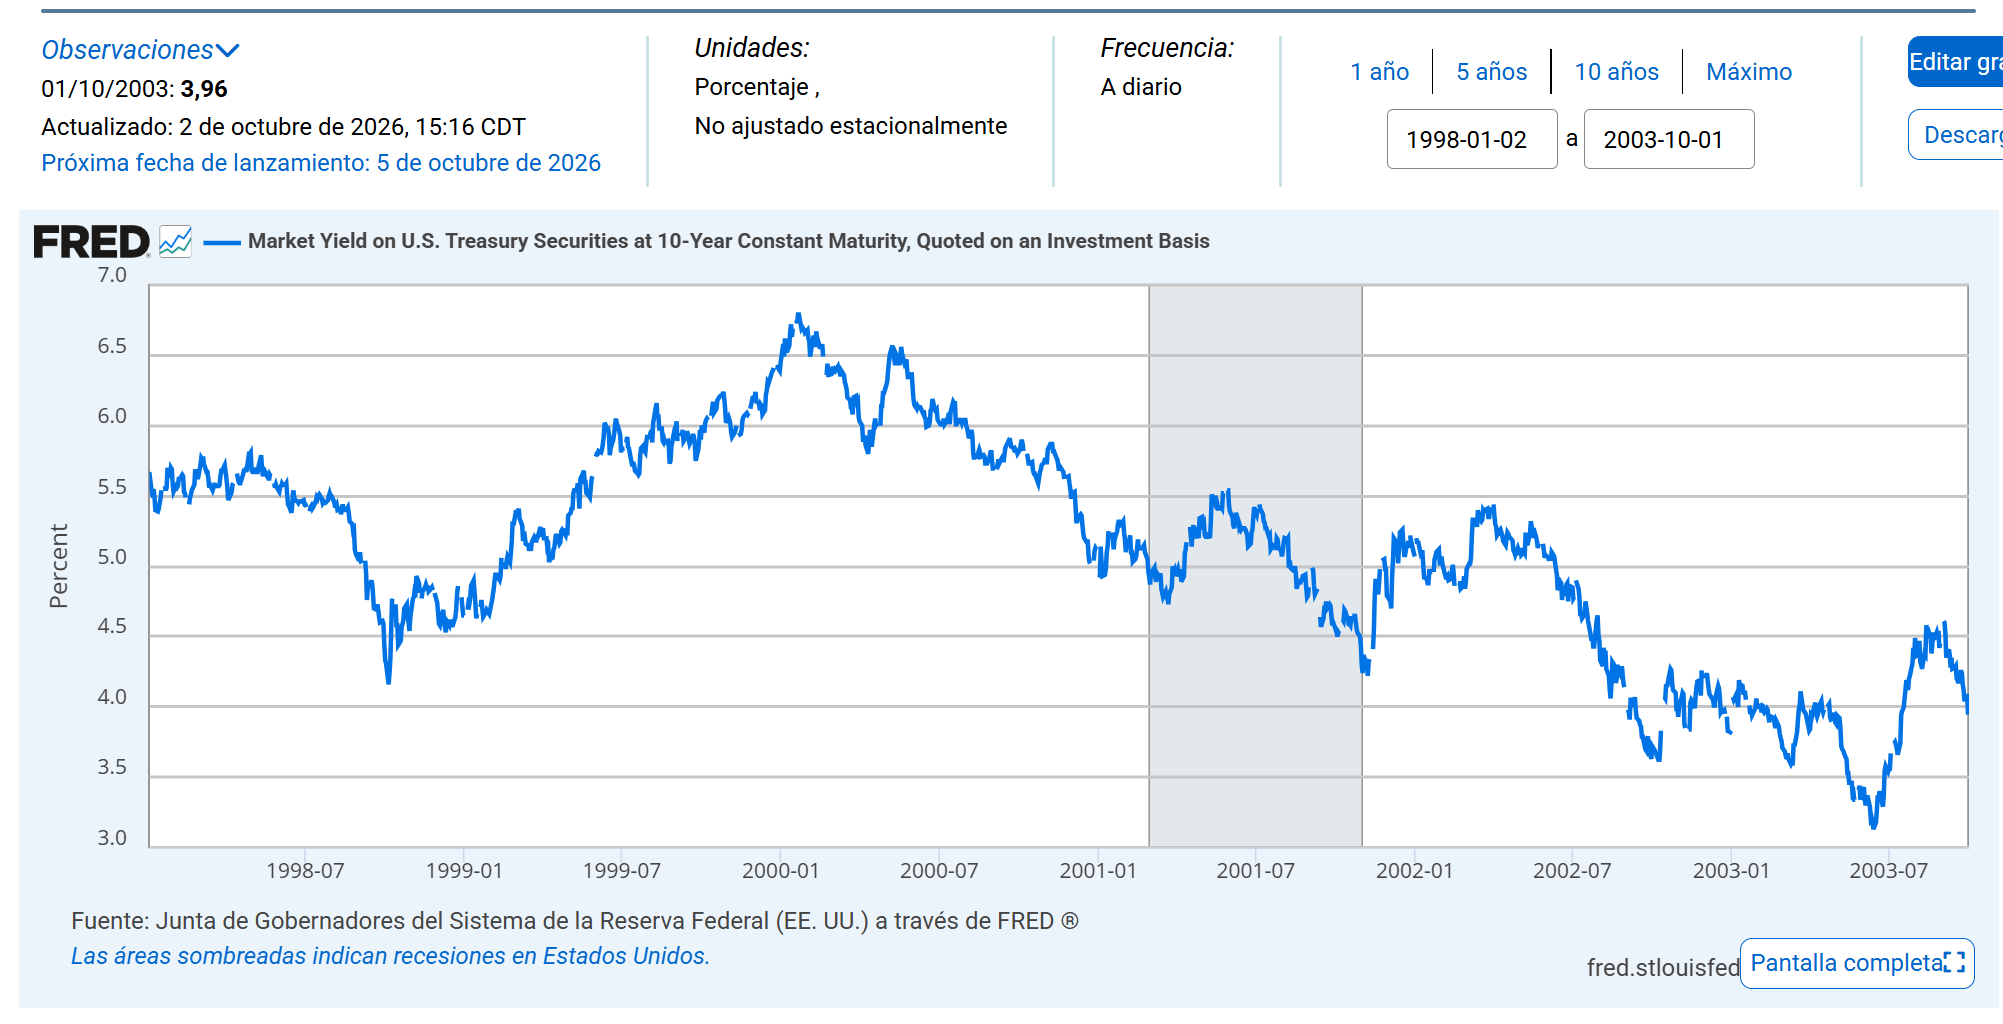
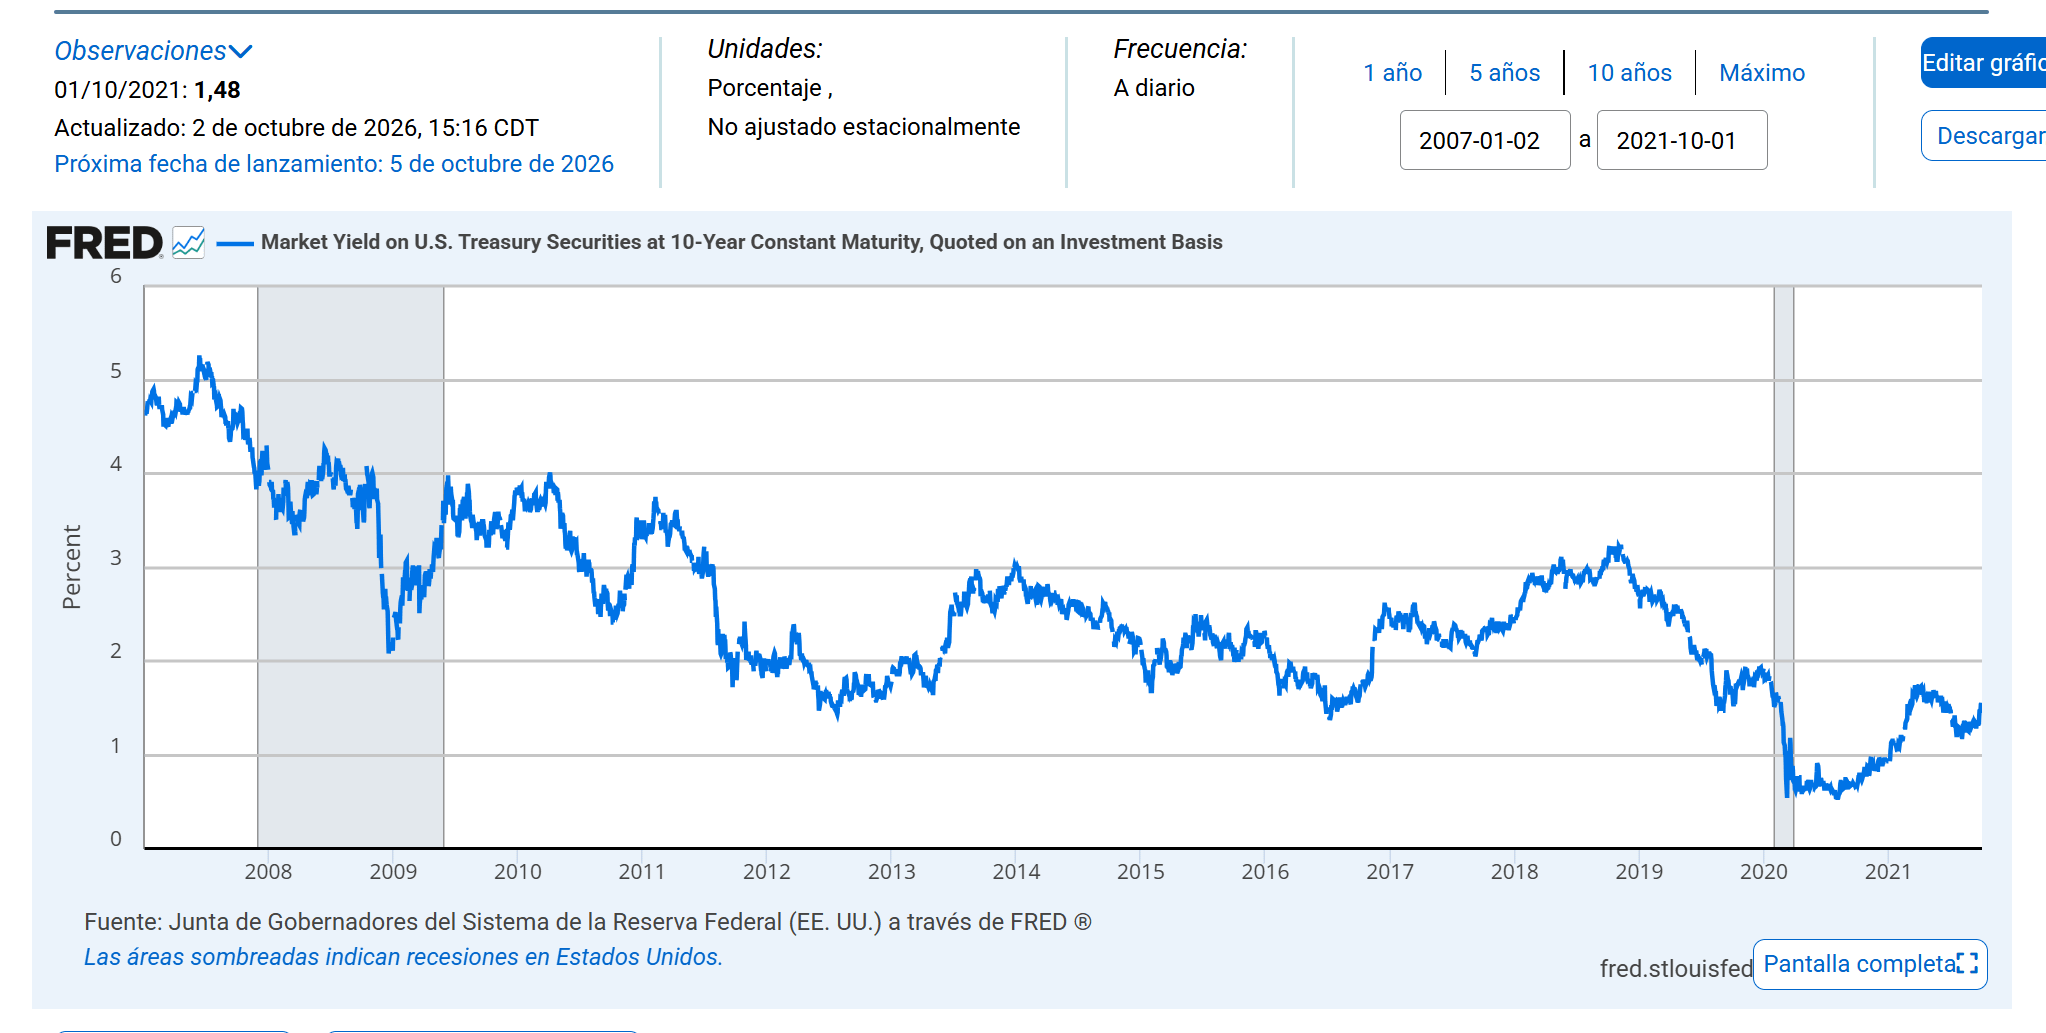
El descenso agresivo de los tipos, típico de las soluciones habituales para resolver las crisis, dio como resultado una especulación espectacular en las propiedades inmobiliarias.
Poco después, la burbuja sub-prime, unido a los elevados precios del petróleo, fomentó la mayor supresión de los tipos de la historia. No me voy a referir a los tipos cero oficiales (una auténtica barbaridad), sino al mercado de bonos. El descenso duró otros doce años, hasta casi alcanzar el cero por ciento de rentabilidad en 2020.
Los tipos oficiales que marca la FED permanecieron en cero durante muchos años, con una leve subida entre 2017-2020, que finalizó abruptamente con la pandemia y vuelta a cero.
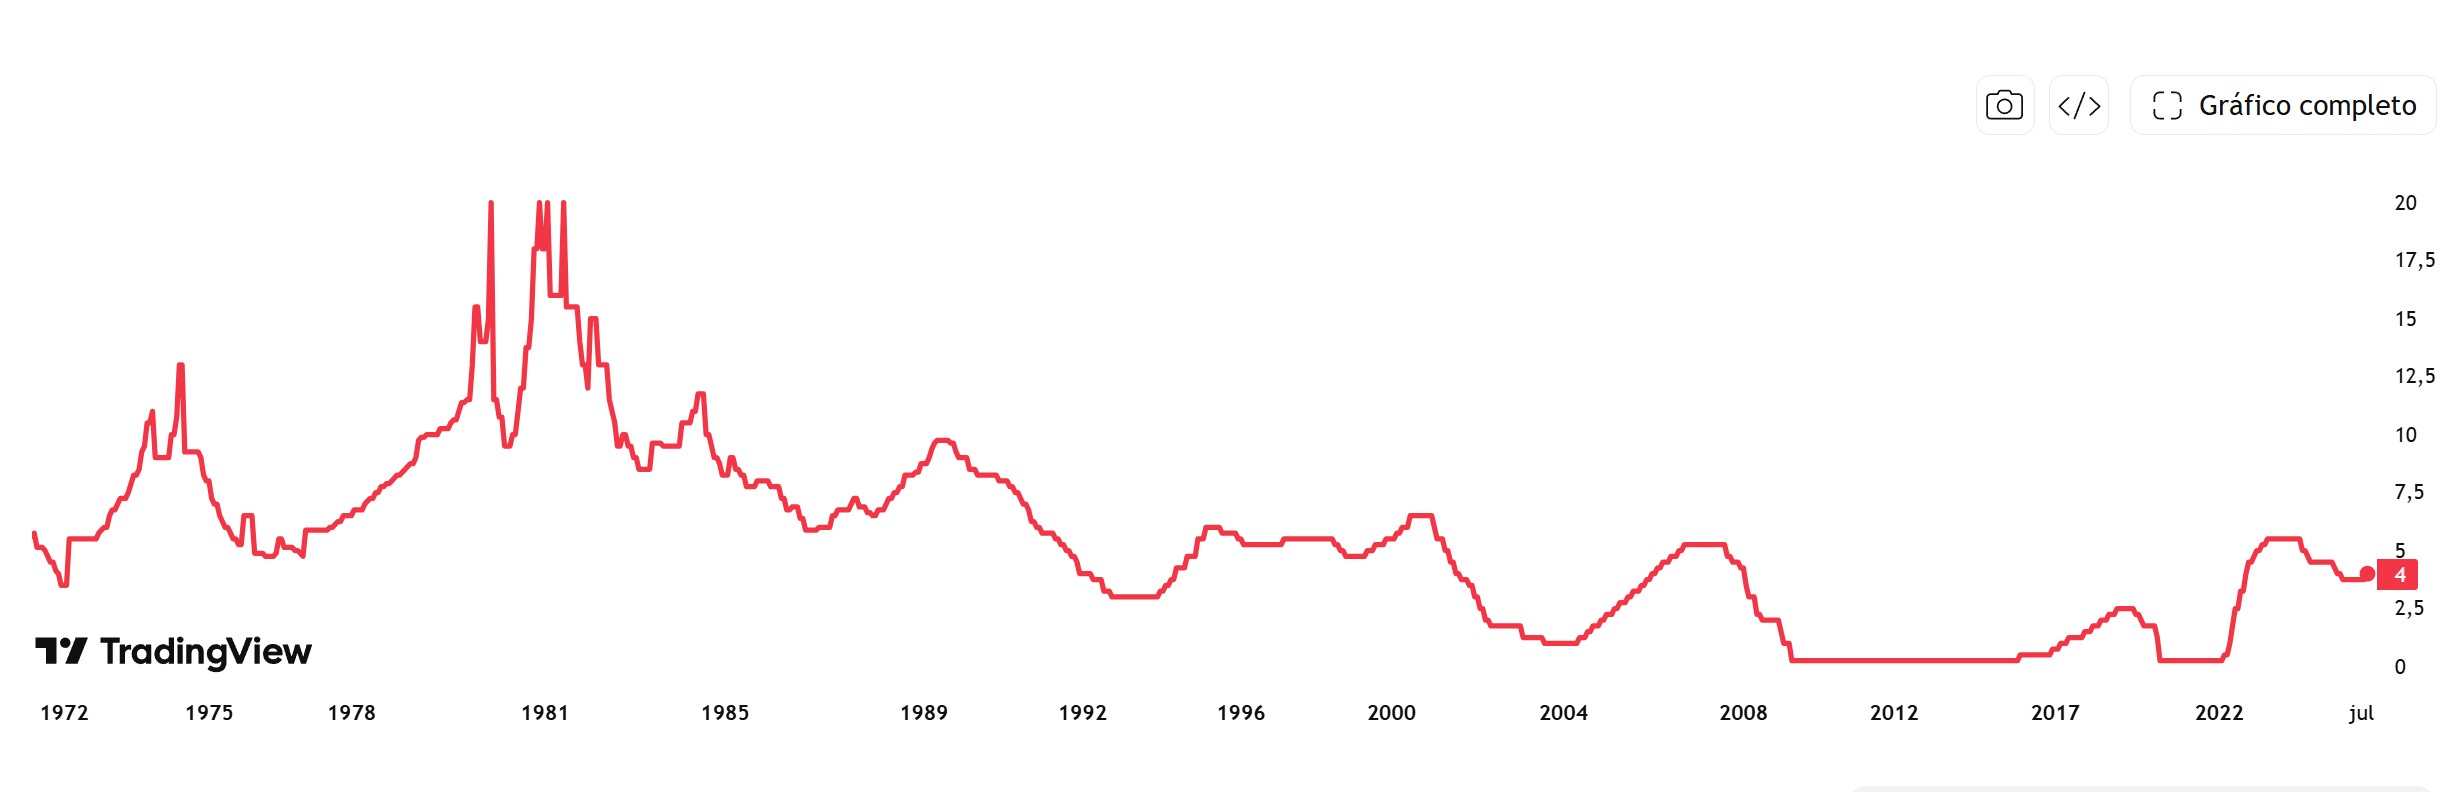
Los tipos cero son antinaturales. Solo en una época con fuerte depresión y deflación tendrían una justificación, pero con inflación por encima de cero y crecimiento normalizado, es una expansión que no tiene sentido, sobre todo, si la deuda crece desmesuradamente, porque incita al endeudamiento sin límites, ya que el pago por intereses casi desaparece. Si además, los BC se presentan como los adalides del mercado y sugieren que cualquier crisis será atajada inmediatamente, está mandando un mensaje potente a los mercados, haciendo posible un crecimiento descontrolado de los préstamos. Por si fuera poco, las entidades financieras tienen dificultades para obtener buenos rendimientos, lo que conduce a un apalancamiento brutal para multiplicar rentabilidades.
El resultado es la formación de la mayor burbuja financiera de la historia, esta vez en el mercado de bonos públicos.
Todo parece funcionar mientras los tipos permanecen en cero. El crecimiento de la deuda sigue su curso, porque el pago financiero es despreciable y los riesgos, nulos.
En 2023 se produce otro episodio que termina de conferir al mercado es status de invulnerable. La incipiente subida de los tipos a partir de 2020 empezó a causar problemas en las carteras de algunos bancos con exceso de deuda a bajos tipos. La crisis de la inflación de 2022, elevó rápidamente los tipos y algunos bancos regionales americanos tuvieron que vender para cubrir pérdidas, impulsando la rentabilidad. Como ventas empujan más ventas, la FED se vio obligada a intervenir. Y lo que hizo desató la euforia. Permitió cambiar los bonos de los bancos regionales a su valor nominal, en lugar de comprárselos a su valor de mercado. Eso les permitió no tener pérdidas y evitar las ventas masivas, al tranquilizar a los inversores.
Pero envió un mensaje siniestro a los mercados. “Podéis especular sin problemas, porque mamá FED está al rescate, si surgen problemas de liquidez o solvencia”.
La crisis de los bonos desapareció inmediatamente y tranquilizó a los mercados, a cambio de debilitar la propia estructura interna del sistema.
La deuda siguió creciendo con fuerza y en 2025-2026, el exceso de deuda mundial ha roto todos los moldes. En 18 meses, la deuda mundial ha pasado de 318 billones de dólares a 365 billones de dólares, con un crecimiento nunca visto en tiempo de relativa bonanza (gran parte de ese incremento se produjo en 2025).
De repente, en 2026 aparece otra de las numerosas crisis que llevamos padeciendo desde 2019-2020. Los ataques a Irán y el cierre del estrecho de Ormuz, más la aceleración de la guerra Ucrania-Rusia (esta vez afectando al sector energético), ahn vuelto a elevar la inflación y los tipos de interés.
Pero esta vez se aprecian varias diferencias.
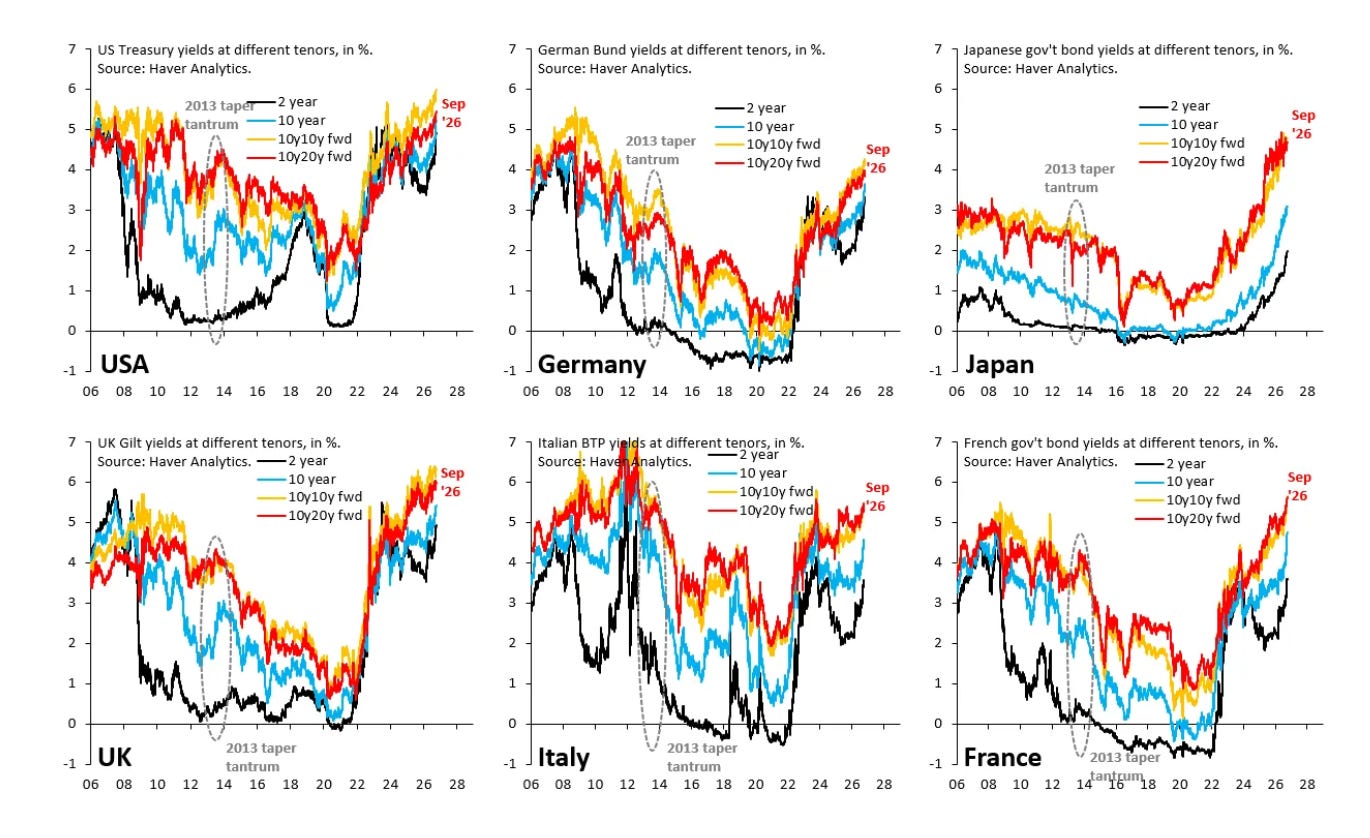
1º) El oro se disparó y permanece en un nivel demasiado alto para generar confianza en el sistema fiduciario. Las continuas comprar de los BC (sobre todo China y emergentes), ponen las primeras dudas en el sistema de bonos, lo que unido a las ventas de China de los bonos USA, son una señal de incipiente desconfianza.
2º) La política de la administración de EE.UU. , con sus aranceles, guerras comerciales, sanciones, guerras militares, confiscaciones de sistemas petroleros como Venezuela, sugieren desconfianza.
3º) Europa es un desastre energético. La desaparición del gas barato ruso ha colocado al sector industrial en clara desventaja frente al resto del mundo. No hay competitividad y un crecimiento económico paupérrimo y prolongado, ha endurecido las condiciones financieras, elevando los déficit públicos hasta niveles peligrosos.
4º) Finalmente, los bonos públicos de Francia, Italia y Gran Bretaña están siendo presionados con fuerza. No hay una perspectiva futura que implique reducciones previstas de los déficit, lo que todavía presiona más a los inversores, donde el riesgo ha comenzado a aparecer, ante la falta de actuación del BCE.
5º) Las gráficas de la rentabilidad de los bonos en todo el mundo presentan una forma de taza con asa, que sugiere peligro de ruptura y nuevos incrementos agresivos de la rentabilidad.
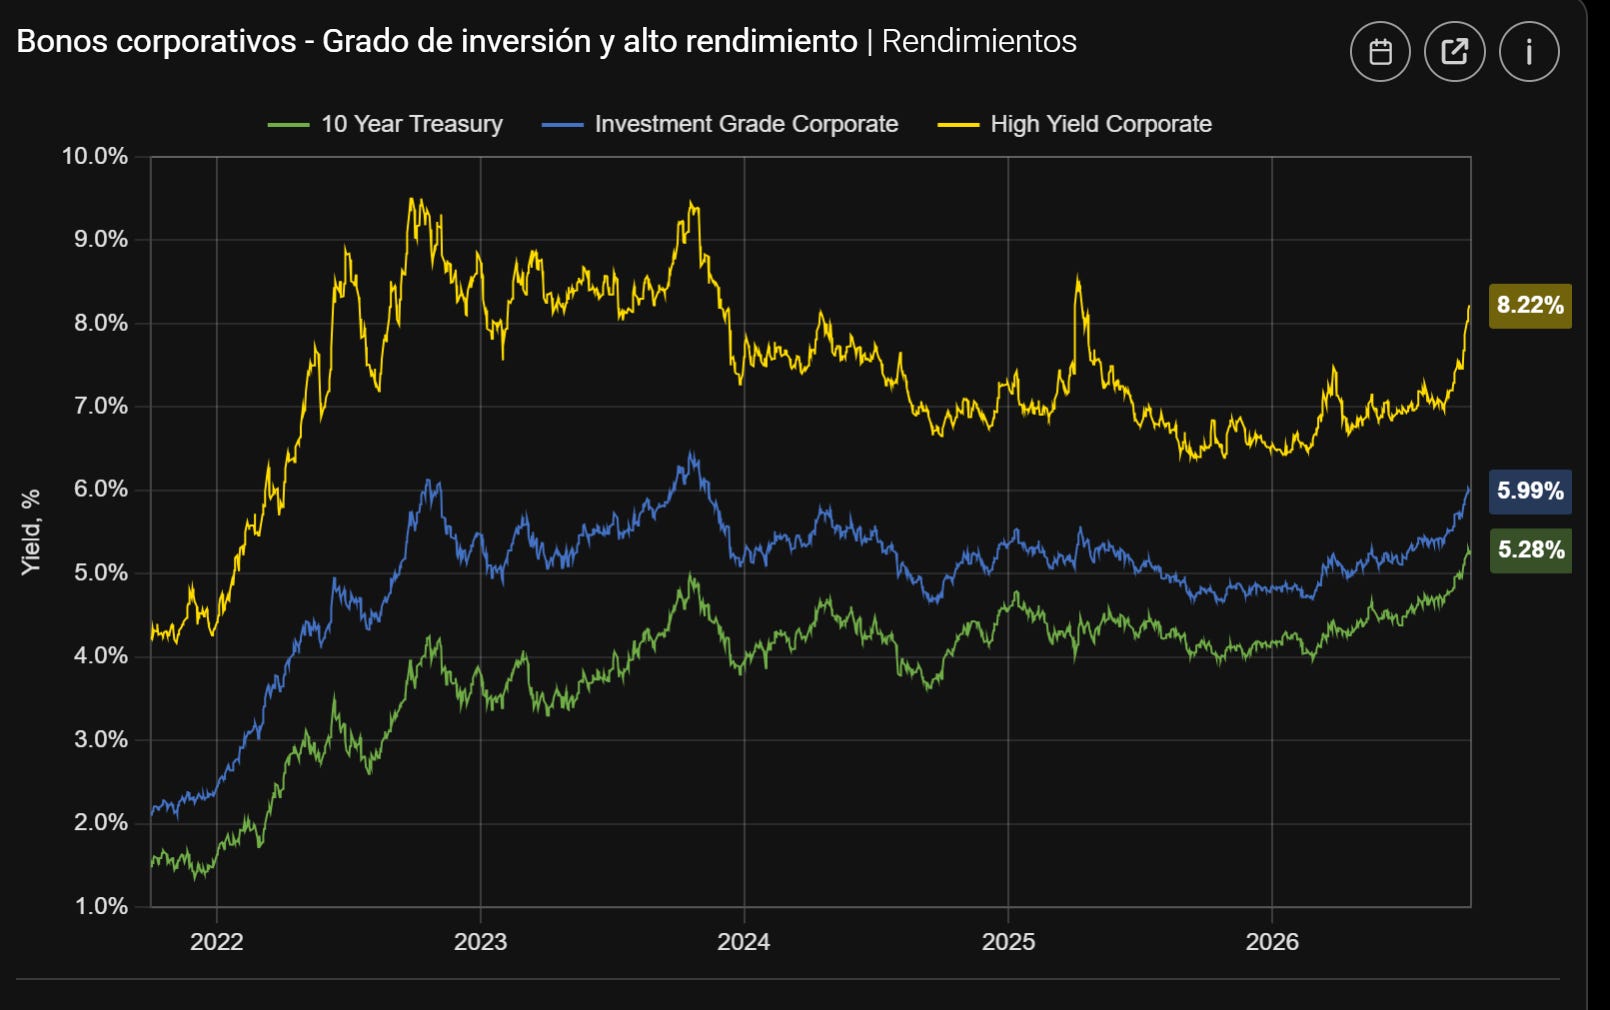
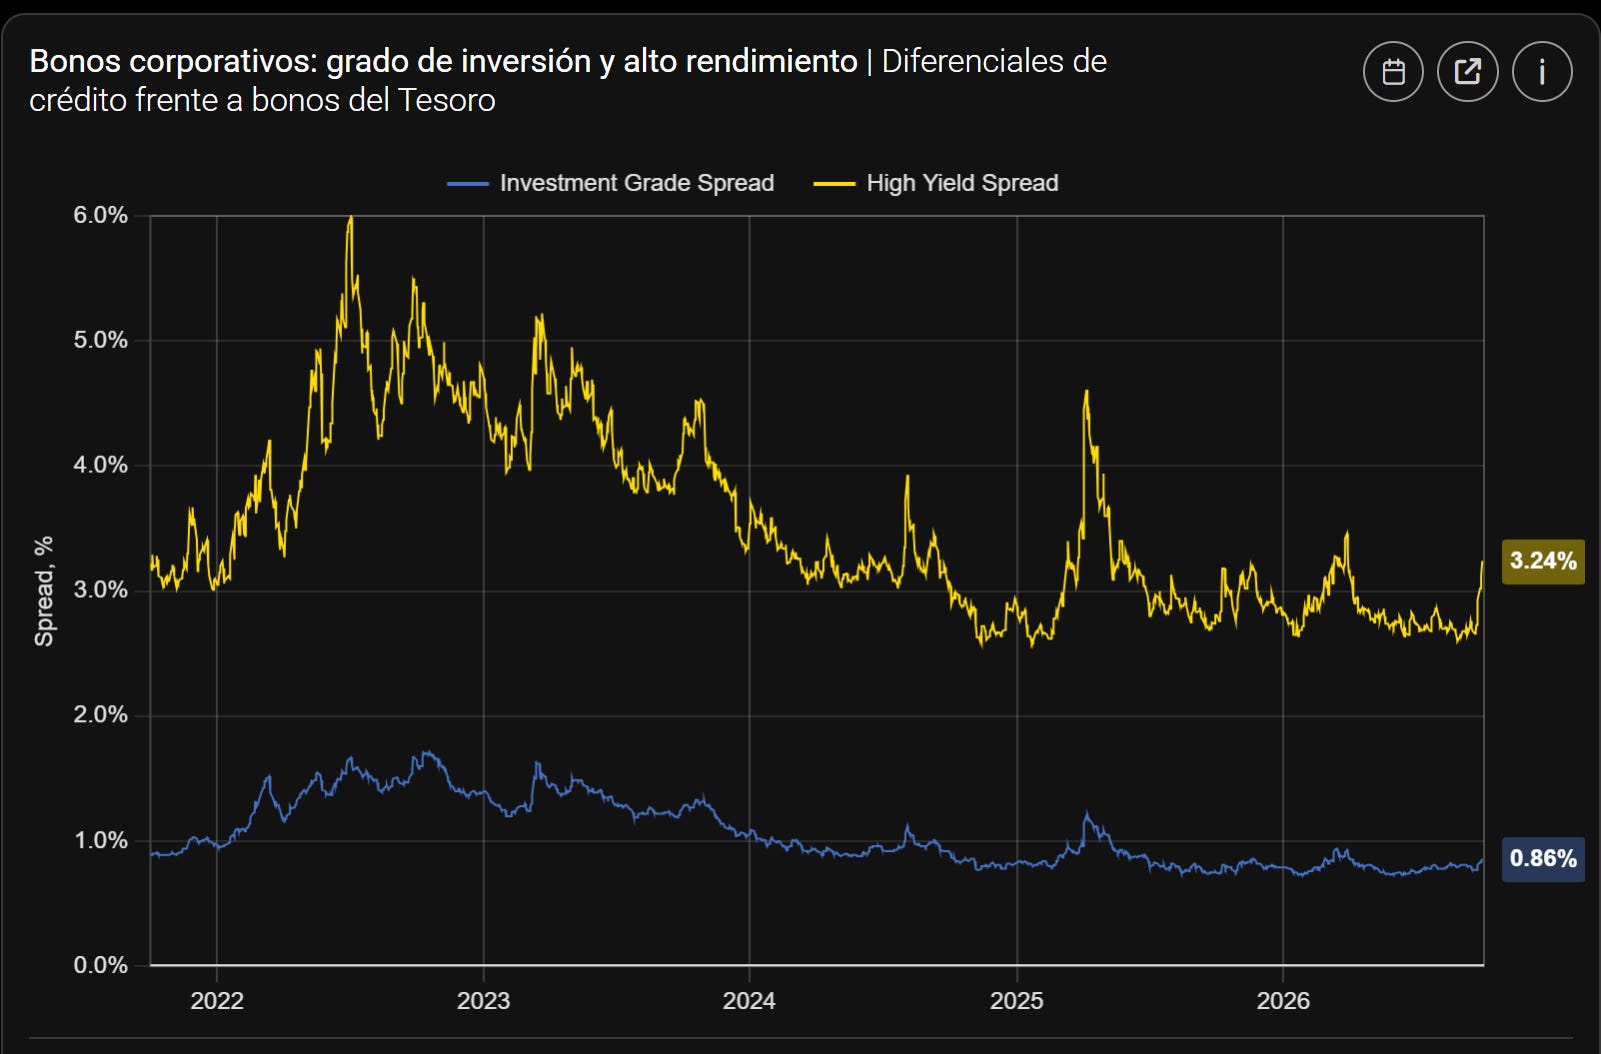
6º) De forma muy incipiente, la tranquilidad que se respiraba en los bonos corporativos comienza a ponerse en duda, con el incremento agresivo de los diferenciales. Estamos en la primera fase, pero la verticalidad asusta.
Rentabilidad bonos.
Diferenciales.
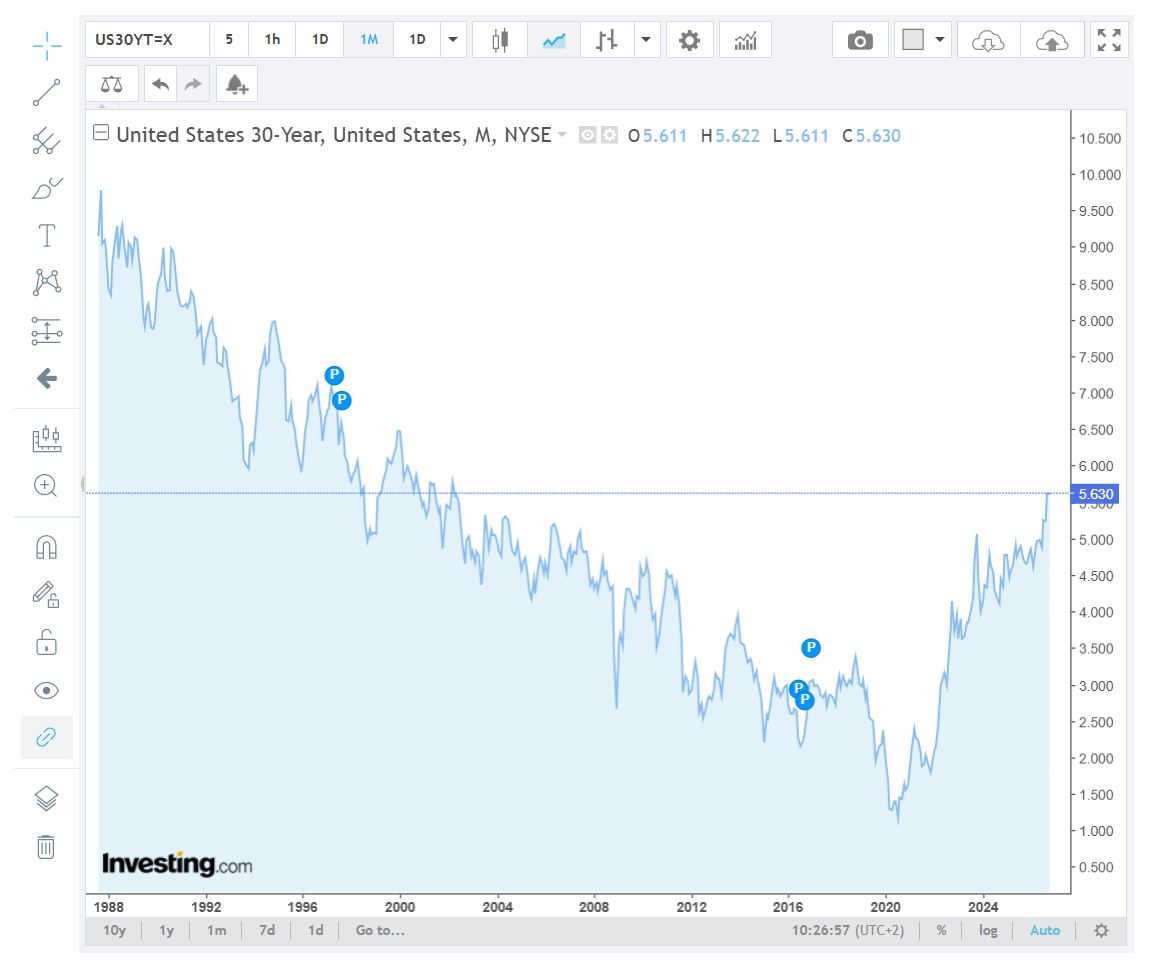
7º) El bono a 30 años EE.UU. ha roto resistencias importantes. Digamos simplemente que no tiene buena pinta.
8º) El gasto financiero por intereses está desbocado.
No es que los tipos estén subiendo con rapidez, es que la combinación de una deuda enorme y tipos ya muy altos, empieza a colocar el pago financiero en niveles que dan miedo. Y las perspectivas son aún peores como marca la propia CBO.
Conclusión.
Aunque hayamos entrado en la fase final, todavía quedan herramientas para intentar frenar el colapso. Sería completamente normal, una nueva ronda de compras de los BC, para abaratar las rentabilidades y reducir los gastos financieros. Pero esta vez, la vara de medir nos la va a dar el precio del oro, puesto que una rápida revalorización, indicaría una desconfianza creciente. Todos sabemos que los tipos pueden reconducirse con compras, que los inversores pueden recuperar la inversión y sus perdidas acumuladas, pero las deudas van a seguir creciendo a fuerte ritmo, porque el control de los déficit no existe. Y el coste de volver a intervenir los mercados se puede saldar con una inflación monetaria grave, sobre todo si la desconfianza empieza a saltar de los gestores premium a los inversores individuales.
Sí, hemos entrado en la fase final, con el peligro de convivir con la mayor burbuja de la historia. Puesto que la deuda no se va a reducir , el peligro siempre estará latente y falta por ver, como reaccionan los mercados a la nueva compra por parte de los BC.
Si la desconfianza sigue creciendo a pesar de estas compras, el peligro de la desintegración del sistema financiero es evidente, puesto que una hiperinflación venidera sería realmente peligrosa, si la desconfianza se extiende por los mercados. Si el valor del dinero tiende a cero, en un momento de pánico todos los gestores quieren vender al mismo tiempo y cuando eso sucede, el sistema colapsa. No en un país, sino en todo el sistema mundial. Esta vez el peligro es sistémico.
En realidad, el final es lógico. Las deudas no pueden crecer indefinidamente, muchas veces por encima de los ratios de crecimiento. Estamos creando dinero sin valor intrínseco para financiar gigantescos programas que permiten tapar todos los agujeros. En un sistema ya muy endeudado, mantener el estado del bienestar occidental es muy caro, pero si además queremos (al mismo tiempo) financiar la transición energética, la IA y sus centros de datos, la expansión energética necesaria para acompasar estos cambios, el rearme mundial y las guerras en curso, topamos con la realidad. La expansión monetaria no puede justificar todo y sin embargo pensamos que si lo hará sin problemas.
La realidad pondrá el sistema en su sitio, con el peligro de una destrucción, cuando todo el mundo empiece a ser consciente que el valor intrínseco del dinero de papel es exactamente cero. Podemos imaginar que ocurriría si esta percepción comienza a extenderse por los mercados. Recuerden “¿cómo fue el colapso? … al principio muy lento, pero luego, todo vino de repente.”
Veremos …
**¿Qué debería hacer Europa con su diésel?**
Europa acaba de ceder. El G7 anunció ayer que liberará hasta 100 millones de barriles de sus reservas estratégicas, con una primera entrega sustancial de diésel en los próximos 20 días y el resto a lo largo de cuatro meses. La decisión llega tras la presión directa de Donald Trump, que había llegado a plantear la prohibición de las exportaciones de diésel estadounidense si los europeos no abrían sus depósitos. Es una forma de chantaje muy reveladora, viniendo de un país que suministró en agosto cerca de la mitad del diésel que importó la UE. Y todo esto lo hace un presidente que ha mentido sistemáticamente, ha dinamitado el comercio y el orden internacional, y ha sido condenado por delitos graves. Su carrera política se juega mucho dentro de un mes.
No es casualidad. La subida del diésel en Estados Unidos llevó a la administración Trump y a los legisladores republicanos a plantearse restringir las exportaciones de cara a las elecciones de medio mandato. Washington lo dice sin rodeos: sus agricultores, transportistas y empresas no deberían cargar con el peso de la escasez global. Se diría que los europeos sí. A esto se suma una sospecha que no ha dejado de crecer: que Trump haya servido a los intereses del Kremlin durante décadas. Se crea o no esa tesis, buena parte de lo que ha hecho en sus seis años de poder ha favorecido a Putin y debilitado a Europa. ¿Por qué deberíamos vaciar nuestras reservas para ayudarle a ganar unas elecciones?
Lo más llamativo es la contradicción. Trump y buena parte de los medios presumen estos días de que el petróleo vuelve a salir del Golfo. Según Kpler, el crudo que atraviesa Ormuz alcanzó una media semanal de 13,5 millones de barriles diarios, equivalente al nivel previo a la guerra. Si el problema está resuelto, ¿para qué necesita Washington nuestras reservas? Porque la recuperación es frágil y cara. Depende de escoltas militares estadounidenses y de oleoductos que desvían el crudo, y el estancamiento diplomático mantiene el riesgo de que vuelvan los combates. Además, el cuello de botella real no es el crudo sino los combustibles refinados. Los envíos de carburantes siguen limitados, y la crisis se alimenta también de los ataques ucranianos contra las refinerías rusas. El petróleo vuelve a fluir. El diésel, no.
Por eso, liberar reservas ahora equivale a un control de precios encubierto. Es dar una patada hacia delante, comprar cuatro meses de irresponsabilidad y sostener artificialmente una demanda que tarde o temprano tendrá que ajustarse. Como advierten los propios analistas, vaciar los depósitos abaratará el combustible durante un tiempo a costa de dejar a Europa con menos cobertura de emergencia, y algún día habrá que volver a llenarlos. Y de nuevo, quien más arriesga es Alemania. Francia y Alemania guardan más de un tercio de las reservas estratégicas de diésel de la UE. ¿Cuántas veces más va a tener que salir perjudicada?
Tampoco podemos ignorar el momento histórico. Hay una guerra abierta en el continente y otra en Oriente Medio. Si el conflicto se extendiera dentro de Europa, la Segunda Guerra Mundial ya nos enseñó qué decide el desenlace: el acceso al combustible. Las reservas de diésel no son un colchón para suavizar las facturas de un otoño electoral ajeno. Son un activo de seguridad.
Mi conclusión es clara: Europa debería frenar esta entrega y no soltar ni un solo litro de diésel. Lo responsable es dejar que los precios suban, que la demanda se ajuste y que la economía se adapte a una realidad energética más dura, preparándonos para lo que venga. No es la opción más popular, pero es la única que no hipoteca nuestra seguridad a cambio de un alivio pasajero y de unas elecciones que no son las nuestras.
La producción de petróleo de Brasil está entrando en otra dimensión.
4,615 millones de b/d en Agosto 2026. Como un tiro.
https://www.gov.br/anp/pt-br/centrais-de-conteudo/publicacoes/boletins-anp/arquivos-bmppgn/2026/agosto.pdf