

Hace unos días analizaba las cuentas públicas de EE.UU. El resultado era una tendencia insostenible en el tiempo que auguraba un fallo sistémico. Naturalmente, no es el único país cuyas cuentas están en entredicho y en el caso europeo, le toca el turno al análisis de Francia.
Esta mañana leyendo este artículo, me preguntaba como es posible que los gobernantes no estén tomando ninguna medida, ante la avalancha de vencimientos de deuda pública a refinanciar, teniendo en cuenta que pasan de una deuda a tipos extremadamente bajos a otra con tipos 3 o 4 puntos por encima, lo que convierte la partida de gastos financieros en un problema que solo puede crecer.
“Una proyección relativamente sencilla de la carga de intereses durante los próximos años ayuda a ilustrar la magnitud del problema.
Suponiendo que el déficit público se mantenga en torno al 5% del PIB, un crecimiento nominal suficientemente sostenido con un crecimiento real de alrededor del 1%, y la ausencia de grandes perturbaciones en el crecimiento, los cambios en el coste de la deuda se vuelven particularmente sensibles a las fluctuaciones de los tipos de interés a largo plazo.”
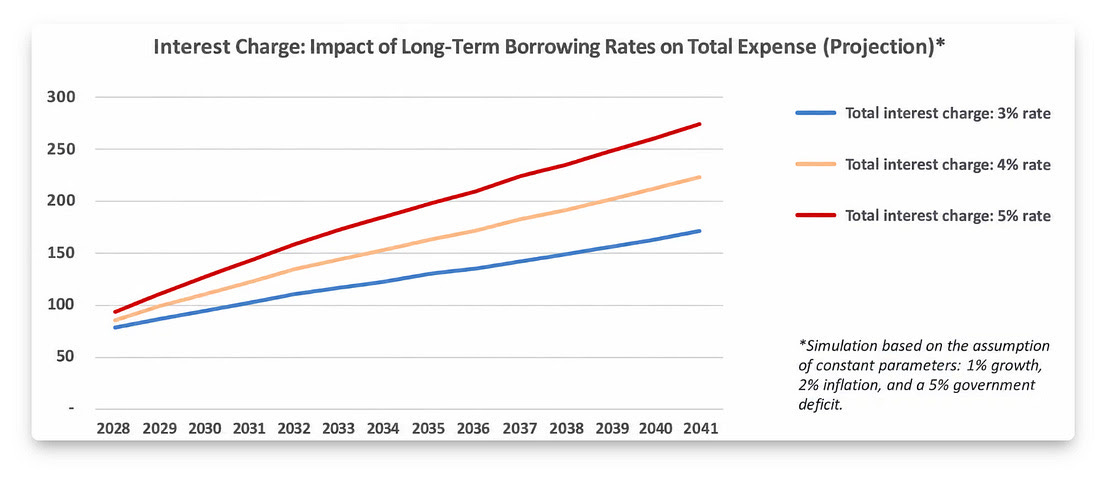
“La conclusión es clara: sin una reforma estructural, la carga de la deuda superará los 100.000 millones de euros en 2030, antes de estabilizarse entre 130.000 y 200.000 millones de euros en diez años, dependiendo de si el tipo de interés de los préstamos a largo plazo se sitúa en torno al 3% o al 5% durante ese periodo.
Suponiendo un déficit público del 5%, el servicio de la deuda por sí solo podría representar casi dos tercios del déficit en 2030 en las condiciones actuales, y hasta más del 80% dentro de diez años. En otras palabras, incluso suponiendo un déficit público elevado, el servicio de la deuda podría alcanzar —o incluso superar— rápidamente dicho déficit.
En tal escenario, el aumento de la deuda se vuelve tan significativo que se requiere endeudamiento no solo para amortizar el capital, sino también para cubrir los intereses. La deuda pública entra entonces en un ciclo de endeudamiento que se retroalimenta.
En consecuencia, la carga de la deuda en relación con el PIB convergería gradualmente hacia el tipo de interés de los préstamos a largo plazo. En un periodo de diez años, Francia podría llegar a pagar entre 1,1 y 1,5 billones de euros en intereses, casi la mitad de los ingresos anuales actuales del país.”
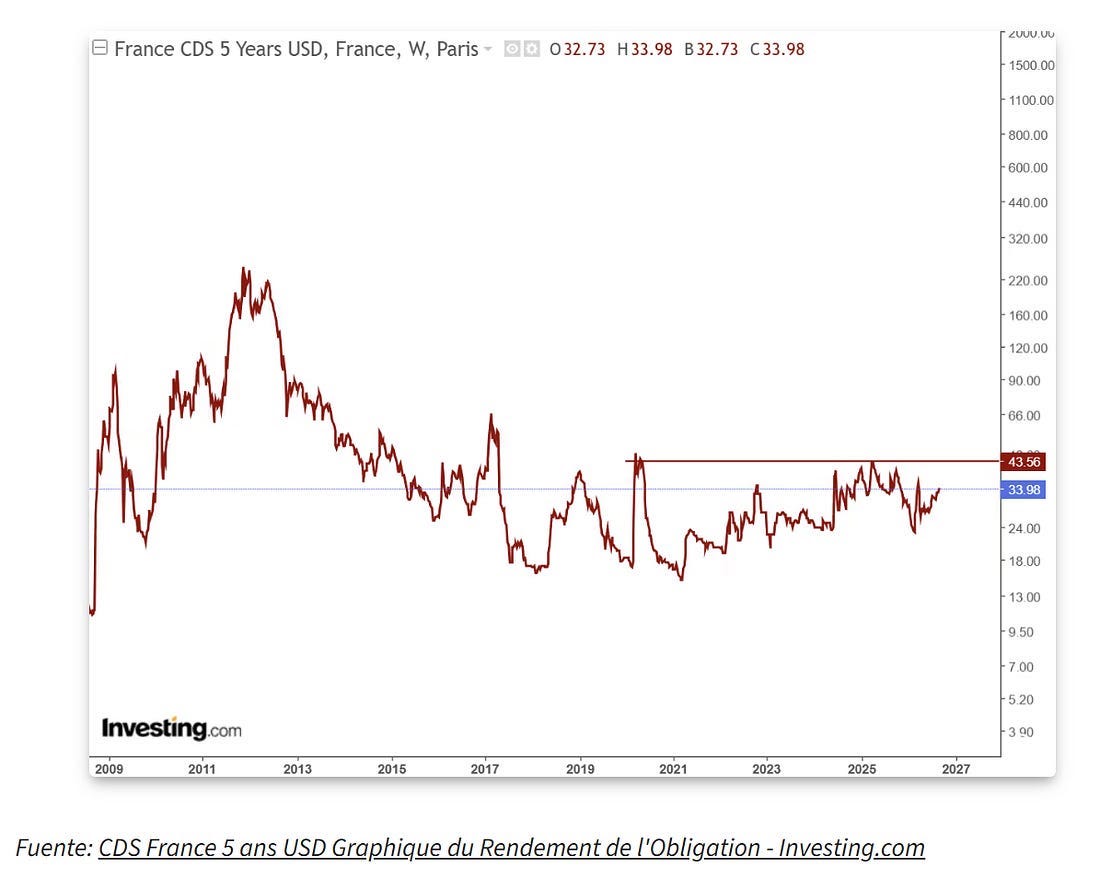
A pesar de la estimación, con líneas marcadas por una deuda promedio al 3-4-5%, los mercados están muy tranquilos, con los CDS (instrumentos para medir la percepción del riesgo) marcando casi mínimos.
En vista de la terrible situación, me he decidido a investigar un poco la situación francesa.
La deuda del estado central alcanza los 2,9 billones de euros y la deuda total de todas las administraciones en Francia llega a los 3,46 billones de euros. La duración media de la deuda supera ligeramente los ocho años.
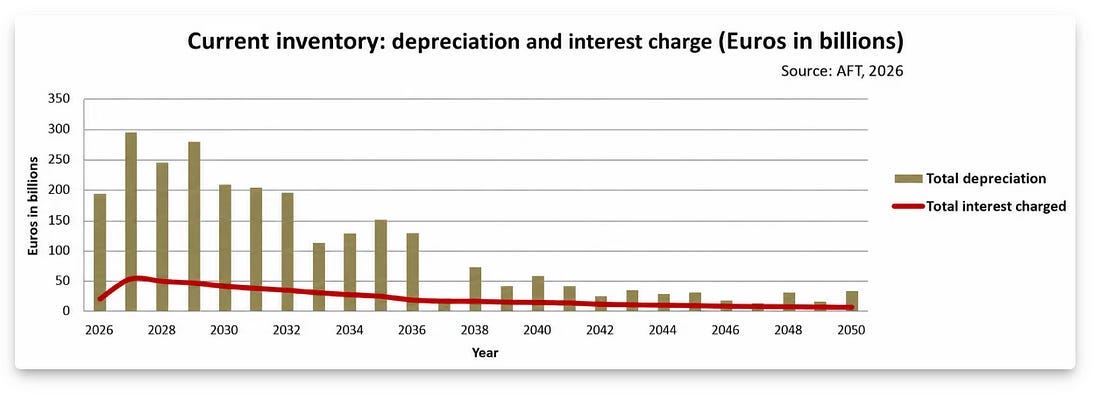
El gráfico de los vencimientos en los próximos años, señala una acumulación enorme en los tres próximos años.
El gasto financiero de Francia para todas las administraciones públicas (homogeneización con UE) alcanzó los 64.700 millones de euros (59.300 carga del estado francés), con un coste de la deuda del 1,9% (dato importante, porque esta cifra ha crecido espectacularmente).
La deuda francesa presenta estas rentabilidades.
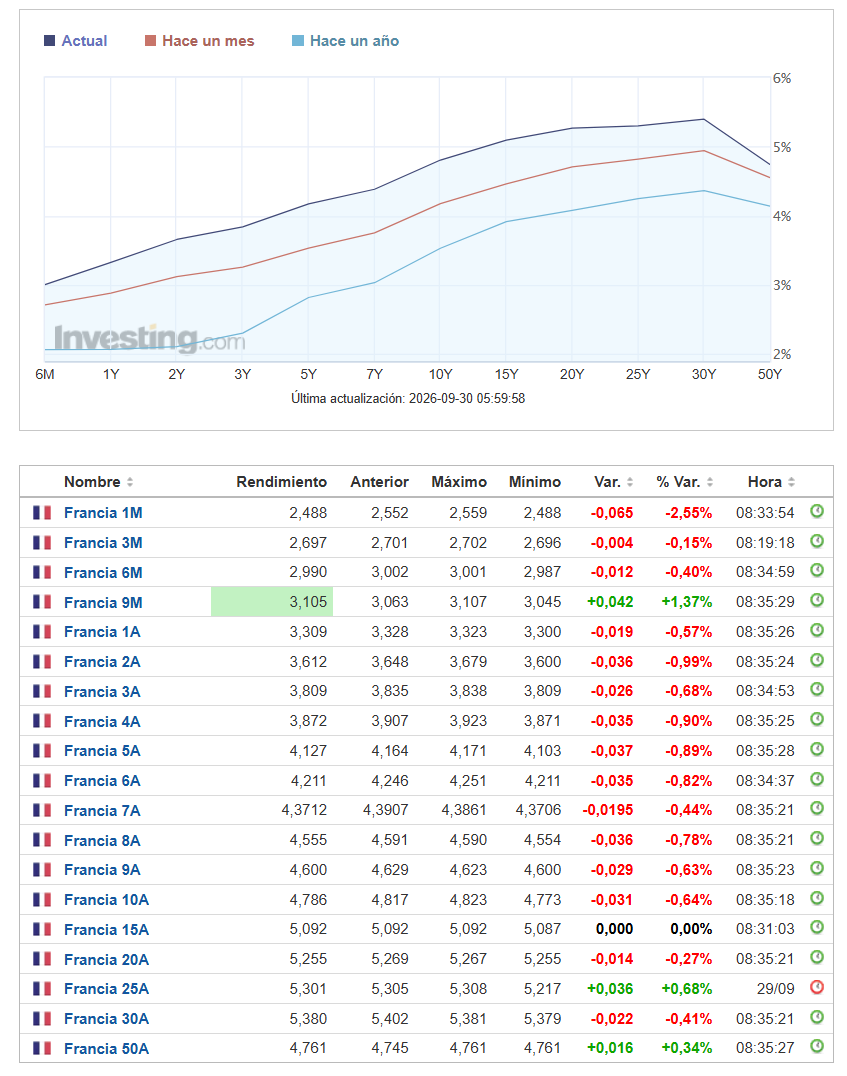
Como se puede ver en el gráfico superior, en un año, las rentabilidades se han disparado en todos los vencimientos.
El coste medio de la emisión de deuda de 2026 alcanza ya el 3,5%.
Los vencimientos para 2027-2028-2029-2030 (solo para la deuda del estado central) son
2027: 165,6 Md€ 1,65% coste de la deuda.
2028: 228,4 Md€ 0,73%
2029: 249,5 Md€ 1,91%
2030: 193,0 Md€ 0,97%
Sustituir vencimientos de deuda con costes tan bajos, por nueva deuda más el déficit acumulado por costes muchos más altos, eleva el pago de los gastos financieros, como en las curvas que hemos visto en el primer gráfico.
Manteniendo un déficit en torno al 5% anual, crecimiento del PIB en torno al 1% y coste de la deuda entre el 3% y el 5%, llegamos a unos gastos financieros entre 100.000 millones de euros y 200.000 millones de euros en solo diez años.
Una estimación de la carga financiera hasta 2030, según el coste medio de la deuda, nos pone en antecedentes.
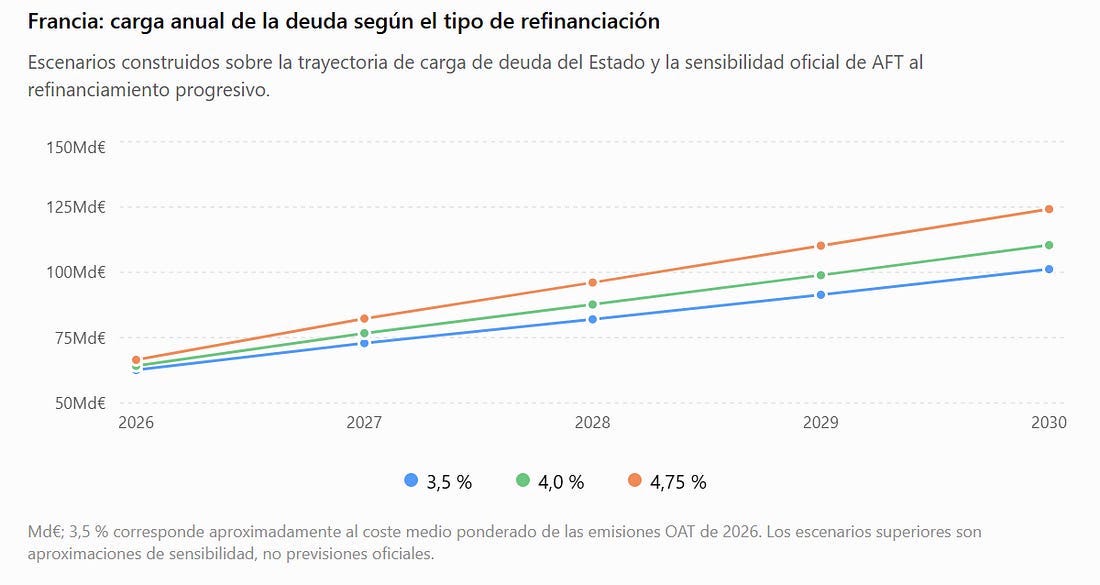
El pago de intereses llega a los 100.000 millones de euros ya en 2030, con un coste de la deuda del 3,5%.
El camino de Francia depende de que no llegue ninguna recesión grave en los próximos años, porque de lo contrario, la insostenibilidad de las cuentas públicas supondría un recorte masivo de los gastos o una inyección vía QE, que depende del BCE y podría no llegar.
Si la progresión se extiende a 2040, entramos en la misma vía que EE.UU.
El artículo del principio no deja lugar a dudas.
“Suponiendo un déficit público del 5%, el servicio de la deuda por sí solo podría representar casi dos tercios del déficit en 2030 en las condiciones actuales, y hasta más del 80% dentro de diez años. En otras palabras, incluso suponiendo un déficit público elevado, el servicio de la deuda podría alcanzar —o incluso superar— rápidamente dicho déficit.
En tal escenario, el aumento de la deuda se vuelve tan significativo que se requiere endeudamiento no solo para amortizar el capital, sino también para cubrir los intereses. La deuda pública entra entonces en un ciclo de endeudamiento que se retroalimenta.
En consecuencia, la carga de la deuda en relación con el PIB convergería gradualmente hacia el tipo de interés de los préstamos a largo plazo. En un periodo de diez años, Francia podría llegar a pagar entre 1,1 y 1,5 billones de euros en intereses, casi la mitad de los ingresos anuales actuales del país.”
Si no se toman medidas inmediatamente, el dominio de la Reina Roja será el escenario central en muchos países del primer mundo, incluyendo EE.UU. y Francia. Y cuando el incremento de la deuda y gastos financieros supere la capacidad de pago de cada país, asistiremos a una quiebra masiva, bien por recorte de las partidas de gasto, bien por hiperinflación como consecuencia de QE´s generalizadas, todo esto en ausencia de recesión-depresión intermedia.
Hay otro punto a considerar. Se refiere a cuando los inversores se negarán a seguir invirtiendo en deuda pública, si no se garantiza el pago en moneda no devaluable.
Esta incógnita marca el punto de no retorno en los sistemas financieros. De momento estamos lejos (como se ve en los CDS de cada país).
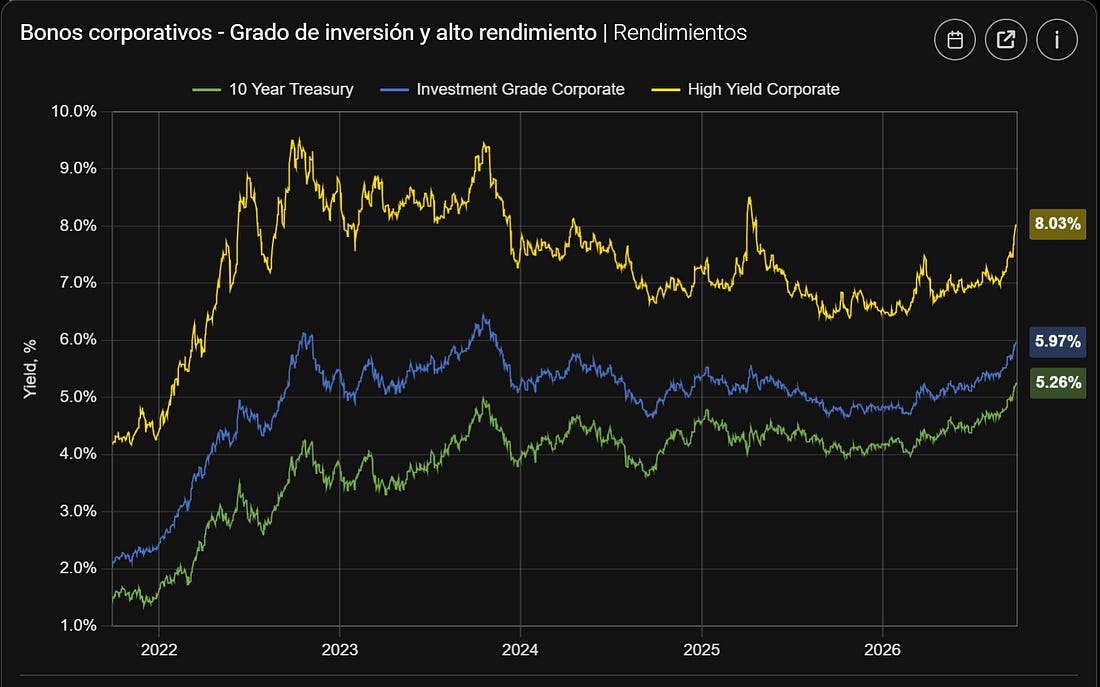
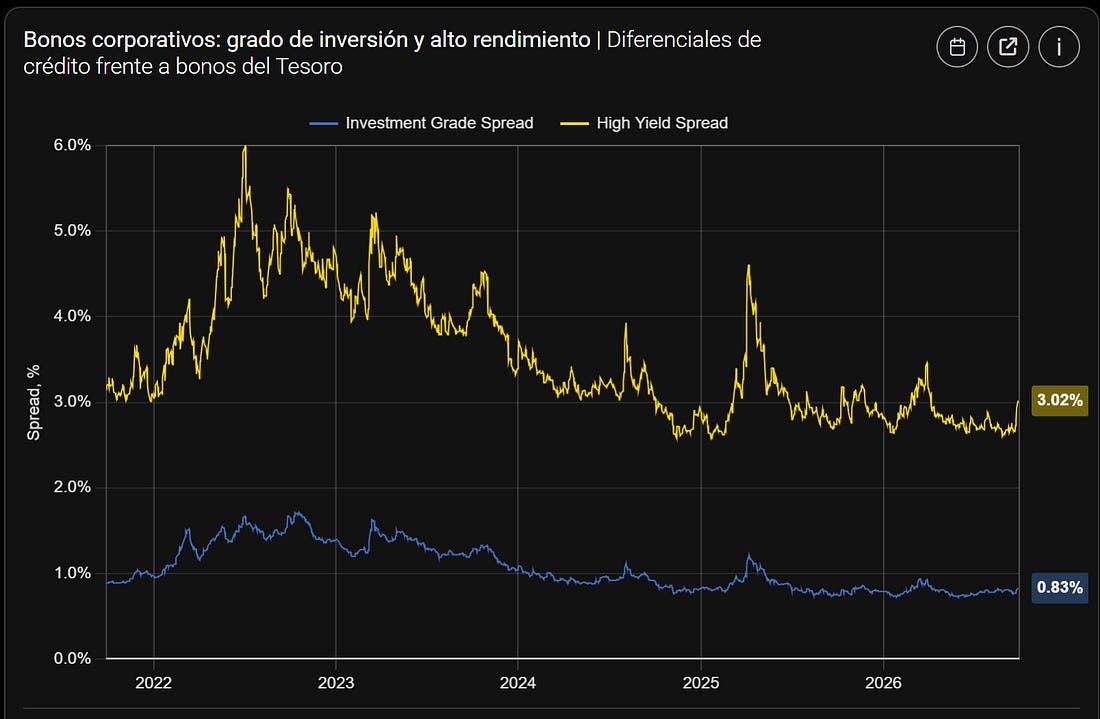
Otro punto a vigilar, son los diferenciales de la deuda de alto riesgo, que empiezan a subir con fuerza, aunque todavía no son peligrosos.
Rentabilidad creciendo.
Diferenciales empezando a subir.
En este artículo español, se muestra una referencia.
La deuda de Francia vuelve a disparar las alarmas
El endeudamiento alcanza el 119,3% del PIB, su nivel más alto desde 1946, y la bola de nieve del déficit amenaza con estallar en las presidenciales de 2027
También la quiebra del estado del bienestar se nombra.
La caída del Estado de Bienestar europeo empieza en Francia: “Ha sido el principal motor del aumento de la deuda y ahora se está desmoronando”
Ya estoy "viendo" que los problemas de Francia no afectan al resto del mundo. En realidad, Francia, Gran Bretaña, Italia y en menor medida, España, sufren del mismo mal. Por supuesto Japón, y grandes partes de las economías occidentales, presentan la misma tendencia, aunque en diferentes fases. Es un problema global, que crece muy rápido.
Por eso, es interesante observar la perspectiva y aplicar el caso a cada país afectado por el mismo mal.
Muchos años de supresión de tipos acumulados, han situado los tipos promedio de la deuda pública en cifras irrisorias, como es e 1,9% de la deuda francesa. Pero con el crecimiento esperado en el tipo medio, la convergencia hacia una crisis de la deuda pública se presenta en solo unos años. Atentos.
Extraordinario "recibimiento" de los mercados de bonos al "control" metodológico de la inflación. El bono a 30 años al 5,63% máximo desde el año 2002 y si apuran un poco más , nos vamos a máximos desde el año 2000.
¿Se les acaban los conejos de la chistera?
https://es.investing.com/rates-bonds/u.s.-30-year-bond-yield-streaming-chart