

Dentro de la información que se facilita diariamente sobre los flujos a través de Ormuz o de los by-pass de Yanbu y Fujairah, este gráfico me ha parecido el más razonable de todos. No es una certeza, pero encaja bastante bien con lo observado (sobre todo con los datos de producción de los países de la zona) en los mercados.
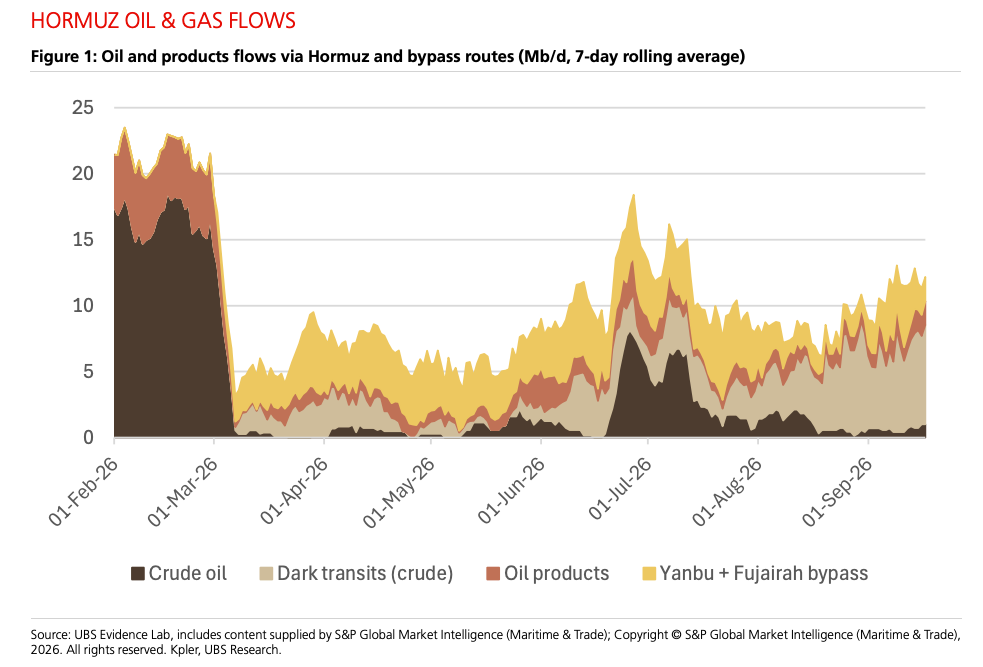
En Febrero se trasladaban en torno a 21-22 millones de b/d, entre petróleo y productos. Los desvíos de Yanbu y Fujairah apenas contaban con tráfico.
En Marzo se hundió todo y se activaron inmediatamente los oleoductos terrestres. Durante tres meses, hasta mediados de Junio, estos oleoductos y pequeños pasos a través de Ormuz, alcanzaban los 6-8 millones de b/d, con Mayo en la parte baja.
El memorándum de finales de Junio elevó a 15 millones de b/d y sobre todo dio tiempo a preparar la operación de transporte por el flanco sur en la costa de Omán, y la escolta americana, al tiempo que diseñaron el transbordo de barcos pequeños a superpetroleros en la zona fuera del estrecho. La parte de los seguros se debió pactar entre los países del golfo afectados y EE.UU. y comenzaron a circular convoyes acompañados por la marina de EE.UU., principalmente a cargo de EAU, que restableció la producción completa de sus campos de petróleo.
La reanudación de los bombardeos y el final del acuerdo a mediados de Julio, redujo notablemente el tránsito, dejando una vez más a cargo de los oleoductos, la mayor parte de las exportaciones de petróleo.
Los ataques de Agosto de los hutíes a la zona de Yanbu en Agosto, hundieron el paso de petróleo a través de ese puerto y como comprobamos posteriormente, también redujeron a mínimos la producción de Arabia. En ese momento, se decidieron a aumentar los riesgos y pasar por el estrecho de Ormuz, acelerando el tránsito por la zona sur.
En la actualidad, pasan entre 11-12 millones de b/d entre Fujairah y el estrecho de Ormuz.
El cálculo aproximado deja una reducción de la demanda de 3-4 millones de b/d y un exceso de 3-4 millones de la producción mundial de petróleo que ya arrastrábamos, por la sobreproducción del resto del mundo (todos están extrayendo al límite). Eso deja entre 2-3 millones de déficit de petróleo en el mercado.
La mayor parte de este déficit se ha trasladado a los combustibles refinados, sobre todo el diésel, debido a la incapacidad de procesamiento fruto de las restricciones en las refinerías de Oriente Medio y los ataques a las refinerías rusas, parcialmente compensado por la mayor utilización de la capacidad del resto de las refinerías, que no han tenido tiempo de mantenimiento, lo que deja un posible problema futuro, si persiste este exceso de uso.
Todo este conflicto puede evaluarse a través de la teoría de juegos.
En teoría de juegos, encontrar un equilibrio no significa que sea bueno ni estable en el sentido cotidiano.
Puede existir un equilibrio en el que:
ningún jugador quiere cambiar unilateralmente su estrategia
pero todos estén peor que en otra configuración posible.
La lista de jugadores.
Irán: no puede aceptar que parezca derrotado.
Israel: no puede aceptar que Irán reconstruya determinadas capacidades.
EE.UU.: no quiere una guerra indefinida, pero no puede abandonar su posición.
Arabia Saudí: quiere que termine la guerra.
Hutíes: tienen incentivos para mantener presión.
Qatar: necesita estabilidad energética.
China: quiere energía y estabilidad.
Y el resultado puede ser:
nadie quiere exactamente la guerra que está ocurriendo, pero tampoco encuentra rentable ser el primero en abandonar su posición.
Los ataques, contraataques, las guerras del relato, los mercados financieros de petróleo, las declaraciones victoriosas de Trump, el reciente cambio de estrategia de Irán para entrar en el relato y utilizar los precios de los combustibles en su favor, la intervención de los hutíes para complementar la presión sobre Ormuz, mediante el cierre de la vertiente del Mar Rojo, la salida del petróleo por la parte sur de Omán, para aliviar los suministros, todo es parte del juego de presión-contrapresión.
Lo principal es que nadie quiere ser el primero en ceder.
Y así seguiremos hasta que alguien sea derrotado y ceda, pero mientras tanto, el sufrimiento mundial se prolonga …
Veremos …
Solo una opinión.
Ya están presionando para una nueva liberación de reservas estratégicas.
https://elperiodicodelaenergia.com/macron-convoca-un-g7-para-considerar-otra-liberacion-de-las-reservas-de-petroleo-de-la-aie
https://cleantechnica.com/2026/09/19/the-unstoppable-rise-of-leapmotor-augusts-china-ev-sales-report-45-bev-share/
Los elevados precios de la gasolina y la interminable oleada de nuevos vehículos eléctricos han permitido que agosto alcance una cuota de mercado del 65% en el segmento de los vehículos eléctricos, ¡un nuevo récord!
Sin embargo, si bien en el pasado se alcanzó una cuota de mercado récord gracias a las fuertes ventas de vehículos eléctricos, esta vez, el récord se debe a una importante caída de los vehículos con motor de combustión interna. El mercado general cayó un 24 % interanual, hasta aproximadamente 1,5 millones de unidades vendidas. En medio de un panorama negativo —los híbridos enchufables (PHEV) cayeron un 30 % y los vehículos de autonomía extendida (EREV) un 22 %—, el único tipo de motorización con cifras positivas fueron los vehículos eléctricos de batería (BEV), que aumentaron un 1 % interanual .